Domain broschieren.de kaufen?
Wir ziehen mit dem Projekt
broschieren.de um.
Sind Sie am Kauf der Domain
broschieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain broschieren.de kaufen?
Wie kann ich trotz Seitenzahl einen Kommentar in der Fußzeile einfügen?
Um einen Kommentar in der Fußzeile einzufügen, kannst du eine Textbox verwenden. Füge die Textbox in die Fußzeile ein und platziere deinen Kommentar darin. Dadurch bleibt der Kommentar sichtbar, auch wenn sich die Seitenzahl ändert. **
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **


Ähnliche Suchbegriffe für Kommentar-Sichtbarkeit
Top-Angebote
Produkte zum Begriff Kommentar-Sichtbarkeit:
-
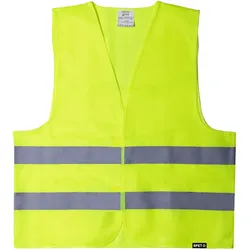
Reflektierende Warnweste mit hoher Sichtbarkeit, zugelassenReflektierende Warnwesten mit hoher Sichtbarkeit, zugelassen nach der CE-Sicherheitsnorm ISO 20471, hergestellt aus RPET. Mit doppelten reflektierenden Streifen um den Körper und Klettverschlüssen. Einheitsgröße für Erwachsene. 65 x 70 cm | 125 g.3,62 €*Versand: 70,21 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
-
Hat Inhaltsverzeichnis eine Seitenzahl?
Ein Inhaltsverzeichnis enthält normalerweise keine Seitenzahlen, da es lediglich eine Übersicht über die Kapitel und Unterkapitel eines Buches oder einer Arbeit bietet. Die Seitenzahlen beziehen sich auf den eigentlichen Inhalt des Buches, der nach dem Inhaltsverzeichnis folgt. Das Inhaltsverzeichnis dient dazu, dem Leser einen Überblick über die Struktur und den Aufbau des Werkes zu geben, damit er sich besser orientieren kann. Es ist jedoch möglich, dass einige Veröffentlichungen ein Inhaltsverzeichnis mit Seitenzahlen versehen, um den Lesern das Auffinden bestimmter Abschnitte zu erleichtern. In der Regel wird jedoch empfohlen, das Inhaltsverzeichnis ohne Seitenzahlen zu gestalten, um eine flexiblere Struktur zu ermöglichen. **
-
Warum heißt es "das Kommentar" und nicht "der Kommentar"?
Es heißt "das Kommentar" aufgrund der grammatikalischen Regel, dass neutrale Substantive im Deutschen mit dem Artikel "das" verwendet werden. Es handelt sich hierbei um eine Ausnahme, da das Wort "Kommentar" ursprünglich aus dem Lateinischen stammt und im Deutschen als Neutrum behandelt wird. **
-
Warum sagen so viele Leute "das Kommentar" statt "der Kommentar"?
Es könnte sein, dass viele Menschen "das Kommentar" sagen, weil sie das Wort "Kommentar" als sächliches Substantiv betrachten. In der deutschen Sprache gibt es jedoch auch die Möglichkeit, "der Kommentar" zu verwenden, da es sich um ein männliches Substantiv handelt. Es könnte auch sein, dass es sich um einen regionalen oder umgangssprachlichen Unterschied handelt. **


Hat das Inhaltsverzeichnis eine Seitenzahl?
Nein, das Inhaltsverzeichnis hat normalerweise keine Seitenzahl. Es dient dazu, einen Überblick über die Struktur und den Aufbau des Buches zu geben, indem es die Kapitel und Unterkapitel auflistet. Die Seitenzahlen beziehen sich in der Regel auf den eigentlichen Inhalt des Buches, der nach dem Inhaltsverzeichnis beginnt. Das Inhaltsverzeichnis selbst ist daher eher eine Übersicht und Orientierungshilfe für den Leser. Es ist wichtig, dass das Inhaltsverzeichnis korrekt und übersichtlich gestaltet ist, um dem Leser eine schnelle Navigation durch das Buch zu ermöglichen. **
Passt dieser Kommentar?
Um das beurteilen zu können, müsste der Kommentar genauer betrachtet werden. Bitte gib den Kommentar an, damit ich ihn überprüfen kann. **
Top-Angebote
Produkte zum Begriff Kommentar-Sichtbarkeit:
-
Gelbe reflektierende Weste mit hoher SichtbarkeitReflektierende Weste mit hoher Sichtbarkeit, zugelassen nach der Sicherheitsnorm CE: ISO 20471. Mit doppelt reflektierendem Streifen um den Körper und Klettverschlüssen. Einheitsgröße für Erwachsene. 65 x 70 cm | 125 g.2,55 €*Versand: 70,21 €Sichere Weiterleitung zum Anbieter
-
Reflektierende Weste mit super hoher SichtbarkeitReflektorweste mit hoher Sichtbarkeit, zugelassen gemäß der CE-Sicherheitsnorm: ISO 20471. Mit zwei reflektierenden Streifen um den Körper, einem vertikalen Streifen auf jeder Schulter und Reißverschlüssen. Einheitsgröße für Erwachsene. 65 x 70 cm | 165 gr.5,09 €*Versand: 70,21 €Sichere Weiterleitung zum Anbieter
-
Reflektierende Warnweste mit hoher Sichtbarkeit, zugelassenReflektierende Warnwesten mit hoher Sichtbarkeit, zugelassen nach der CE-Sicherheitsnorm ISO 20471, hergestellt aus RPET. Mit doppelten reflektierenden Streifen um den Körper und Klettverschlüssen. Einheitsgröße für Erwachsene. 65 x 70 cm | 125 g.3,62 €*Versand: 70,21 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich trotz Seitenzahl einen Kommentar in der Fußzeile einfügen?
Um einen Kommentar in der Fußzeile einzufügen, kannst du eine Textbox verwenden. Füge die Textbox in die Fußzeile ein und platziere deinen Kommentar darin. Dadurch bleibt der Kommentar sichtbar, auch wenn sich die Seitenzahl ändert. **
-
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
-
Hat Inhaltsverzeichnis eine Seitenzahl?
Ein Inhaltsverzeichnis enthält normalerweise keine Seitenzahlen, da es lediglich eine Übersicht über die Kapitel und Unterkapitel eines Buches oder einer Arbeit bietet. Die Seitenzahlen beziehen sich auf den eigentlichen Inhalt des Buches, der nach dem Inhaltsverzeichnis folgt. Das Inhaltsverzeichnis dient dazu, dem Leser einen Überblick über die Struktur und den Aufbau des Werkes zu geben, damit er sich besser orientieren kann. Es ist jedoch möglich, dass einige Veröffentlichungen ein Inhaltsverzeichnis mit Seitenzahlen versehen, um den Lesern das Auffinden bestimmter Abschnitte zu erleichtern. In der Regel wird jedoch empfohlen, das Inhaltsverzeichnis ohne Seitenzahlen zu gestalten, um eine flexiblere Struktur zu ermöglichen. **
Ähnliche Suchbegriffe für Kommentar-Sichtbarkeit
-
Kommentar zum ABGB - Klang-Kommentar / Klang-Kommentar, Taschenbuch von , Verlag Österreich, 978-3-7046-4908-9Kommentar Zum Abgb - Klang-kommentar / Klang-kommentar, Taschenbuch Von, Verlag Österreich, 978-3-7046-4908-9, Seitenanzahl: 1020203,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum ABGB - Klang-Kommentar / Klang-Kommentar, Gebundene Ausgabe von , Verlag Österreich, 978-3-7046-5695-7Kommentar Zum Abgb - Klang-kommentar / Klang-kommentar, Gebundene Ausgabe Von, Verlag Österreich, 978-3-7046-5695-7, Seitenanzahl: 756168,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt es "das Kommentar" und nicht "der Kommentar"?
Es heißt "das Kommentar" aufgrund der grammatikalischen Regel, dass neutrale Substantive im Deutschen mit dem Artikel "das" verwendet werden. Es handelt sich hierbei um eine Ausnahme, da das Wort "Kommentar" ursprünglich aus dem Lateinischen stammt und im Deutschen als Neutrum behandelt wird. **
-
Warum sagen so viele Leute "das Kommentar" statt "der Kommentar"?
Es könnte sein, dass viele Menschen "das Kommentar" sagen, weil sie das Wort "Kommentar" als sächliches Substantiv betrachten. In der deutschen Sprache gibt es jedoch auch die Möglichkeit, "der Kommentar" zu verwenden, da es sich um ein männliches Substantiv handelt. Es könnte auch sein, dass es sich um einen regionalen oder umgangssprachlichen Unterschied handelt. **
-
Hat das Inhaltsverzeichnis eine Seitenzahl?
Nein, das Inhaltsverzeichnis hat normalerweise keine Seitenzahl. Es dient dazu, einen Überblick über die Struktur und den Aufbau des Buches zu geben, indem es die Kapitel und Unterkapitel auflistet. Die Seitenzahlen beziehen sich in der Regel auf den eigentlichen Inhalt des Buches, der nach dem Inhaltsverzeichnis beginnt. Das Inhaltsverzeichnis selbst ist daher eher eine Übersicht und Orientierungshilfe für den Leser. Es ist wichtig, dass das Inhaltsverzeichnis korrekt und übersichtlich gestaltet ist, um dem Leser eine schnelle Navigation durch das Buch zu ermöglichen. **
-
Passt dieser Kommentar?
Um das beurteilen zu können, müsste der Kommentar genauer betrachtet werden. Bitte gib den Kommentar an, damit ich ihn überprüfen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.